
12 октября опубликованы изменения в правилах Кабинета министров № 877 «Правила ведения бухгалтерского учета», принятые правилами КМ от 6 октября 2026 года № 608. Изменения касаются всех субъектов Закона о бухгалтерском учете — коммерческих обществ, бюджетных учреждений, индивидуальных коммерсантов, крестьянских и фермерских хозяйств, а также физических лиц, ведущих хозяйственную деятельность.
Ключевая суть заключается в модернизации инвентаризационного процесса: предприятия с эффективной системой внутреннего контроля получают право проводить физический осмотр долгосрочных инвестиций и инвентаря не реже одного раза в 3 года, а земель — раз в 5 лет, использовать технологии удаленного контроля (видеосъемку и фотофиксацию), признавать результаты профильных отраслевых проверок и самостоятельно определять необходимость создания комиссий. Изменения вступают в силу с 13 октября 2026 года.
Аннотация главной целью называет — осовременить регулирование инвентаризации и снизить административную нагрузку на бизнес и государственные структуры за счет цифровизации и гибкости, не потеряв при этом достоверности и проверяемости данных бухгалтерского учета.
1. Цифровизация осмотра и удаленные методы проверки (пункт 67)
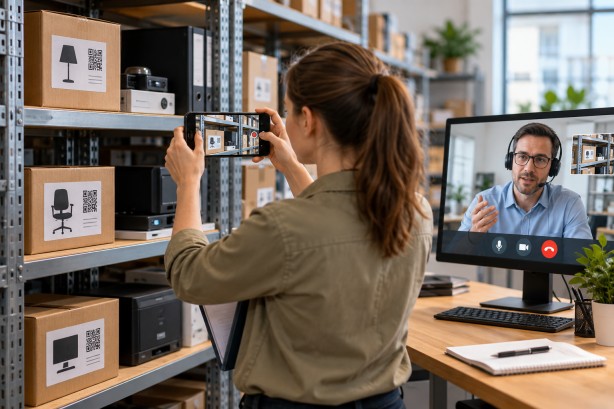
Если в прежней практике проведение инвентаризации строго ассоциировалось с обязательным физическим присутствием проверяющих и осмотром имущества на месте, то обновленный пункт 67 дает руководителю предприятия свободу устанавливать порядок проверки самостоятельно. Теперь визуальный осмотр, видеофиксацию или оценку по фотографиям можно официально применять для контроля количества и качества как движимого и недвижимого имущества, так и наличных денег или нетелесных вещей. Согласно аннотации к правилам, это новшество призывает адаптировать учетные процедуры к цифровой среде, позволяя отказаться от поездок на объекты, если выбранные технологии дают уверенность в фактическом наличии вещей.
2. Электронный формат сверки расчетов и правило «молчаливого согласия» (пункт 68)
Ранее пункт содержал излишне детализированные описания процедуры сверки задолженностей, в новой редакции пункта 68 сохранены только базовые принципы, адаптированные под современный электронный документооборот. Правила официально закрепили право сверять суммы с дебиторами и кредиторами через порталы самообслуживания и согласованные каналы электронного обмена данными (подпункт 68.1). При этом, если контрагент до завершения инвентаризации не заявляет о расхождениях по взаимным расчетам за прошлый год, данные автоматически признаются согласованными (подпункт 68.2).
3. Признание результатов отраслевых проверок без повторного осмотра (новый пункт 69.1)
В отличие от старого подхода, когда инвентаризационная комиссия была обязана заново пересчитывать абсолютно все объекты к концу года, теперь результаты проверок движимого и недвижимого имущества, проведенных в течение года по специальным профильным законам (например, регулярный учет библиотечных или музейных фондов), разрешено напрямую зачитывать в итоговой инвентаризации за отчетный год. В аннотации подчеркивается, что это полностью исключает бессмысленное дублирование проверочных процедур.
4. Периодичность инвентаризации и ставка на внутренний контроль (изменение в пункте 70 и новый пункт 70.1)
В то время как пункт 70 лишь уточняет порядок сверки недвижимости с государственными реестрами для бюджетных учреждений, правила существенно дополнены новым пунктом 70.1, вводящим гибкие интервалы инвентаризации. Если на предприятии выстроена эффективная система внутреннего контроля, предотвращающая издержки и недостачи, проводить физический осмотр долгосрочных инвестиций и инвентаря отныне допускается не ежегодно, а не реже одного раза в 3 года, а для земельных участков этот срок увеличен до одного раза в 5 лет (подпункт 70.1 1). Дополнительно пункт 70.1 разрешает проводить проверки удаленно (подпункт 70.1 2) или зачитывать результаты инвентаризаций, выполненных в течение года, при наличии письменного заверения ответственного лица об отсутствии неучтенных перемещений (подпункт 70.1 3).
5. Отказ от бюрократии: комиссии, инструкции и отмена обязательного присутствия (пункты 76 — 79, 83 и исключение пунктов 71, 80, 81, 84 — 88, 92)
Раньше нормативный акт жестко предписывал издавать детальные письменные приказы, разрабатывать громоздкие инструкции и формировать комиссии по строго заданному шаблону. Впредь, согласно новой редакции пунктов 76 — 79, руководитель сам определяет, нужна ли комиссия, может ли один состав проверить все объекты, а если он ведет учет лично, то имеет право провести инвентаризацию единолично. Весь регламент инвентаризаций отныне определяется внутренними правилами руководителя.
Из правил исключены пункты 71, 80, 81, 84, 85, 86, 87, 88 и 92. Личное физическое присутствие материально ответственного лица больше не является обязательным условием для проведения инвентаризации. А обновленный пункт 83 лишь обязывает информировать присяжного ревизора о сроках инвентаризации, если отчетность подлежит аудиту.
6. Оптимизация описей и распределение подписей (пункт 89)
Если до поправок инвентаризационные описи перегружались обязательными реквизитами, то исключение подпунктов 89.2.3, 89.3, 89.5, 89.6 и 89.7 значительно упростило документооборот. Изменившаяся редакция подпункта 89.4 устанавливает, что опись подписывают члены комиссии и ответственное лицо (при его наличии). Как разъясняет аннотация, это не означает, будто каждый проверяющий должен ставить подпись на всех листах компании — член комиссии подписывает только те описи, в составлении и проверке которых он непосредственно участвовал.
7. Отражение результатов и закрытие финансового года (пункты 93, 95, 97)
Наконец, обновленные подпункты 93.2, 93.3 и пункт 95 предусматривают, что проверка описей и списание выявленных расхождений или порчи имущества осуществляются строго по порядку или указаниям, утвержденным руководителем. А если инвентаризация фактически завершается уже в новом году, пункт 97 обязывает отражать ее результаты в учете с привязкой к отчетному периоду, чтобы они в полном объеме попали в финансовую отчетность за прошедший год.